La responsabilité civile automobile ne se résume pas à « l’assurance au tiers ». Derrière cette formule, le contrat engage un mécanisme d’indemnisation dont le périmètre exact surprend régulièrement les assurés, y compris ceux qui roulent depuis des années. Comprendre ce que couvre réellement la garantie RC, ses angles morts et ses interactions avec les autres garanties d’un contrat auto permet d’éviter des impasses financières lors d’un sinistre.
Fichier des véhicules assurés : ce que le FVA vérifie et ce qu’il ignore
Depuis la suppression de la carte verte, les forces de l’ordre contrôlent l’assurance auto via le Fichier des véhicules assurés (FVA). Le conducteur n’a plus à afficher de vignette ni à présenter systématiquement un document papier lors d’un contrôle routier. Le mémo remis par l’assureur reste utile en cas de panne du système, mais il n’est plus le justificatif principal.
Le FVA ne renseigne que sur l’existence de la responsabilité civile obligatoire. Il ne permet pas de savoir si le véhicule bénéficie d’une garantie vol, incendie, dommages tous accidents ou d’une garantie du conducteur. Autrement dit, un véhicule « assuré » au sens du FVA peut n’être couvert que pour les dommages causés aux tiers.
Cette limite a une conséquence pratique directe. Lors d’un contrôle ou après un accident, personne ne peut déterminer sur la base du FVA si le conducteur dispose d’une couverture pour ses propres blessures ou pour la réparation de son véhicule. La confusion entre « être en règle » et « être correctement couvert » reste le piège le plus fréquent.
Responsabilité civile auto : périmètre précis de la garantie obligatoire
Dommages couverts par la RC
La garantie responsabilité civile couvre les dommages corporels et matériels causés aux tiers. La notion de tiers inclut les passagers du véhicule assuré, les piétons, les cyclistes, les occupants d’un autre véhicule, mais aussi les propriétaires de biens endommagés (habitation percutée, mobilier urbain, clôture).
Les situations couvertes dépassent la conduite active :
- Dommages causés par le conducteur désigné ou toute personne autorisée à utiliser le véhicule, y compris les membres du foyer
- Dommages provoqués par le véhicule sans intervention humaine (frein à main non serré, véhicule qui se met en mouvement seul)
- Dommages causés aux tiers dans l’ensemble des pays de l’Union européenne et dans certains pays tiers disposant d’une couverture équivalente
Ce que la RC ne couvre pas
Le conducteur responsable de l’accident est le grand absent de la garantie RC. Ses propres blessures, son hospitalisation, sa perte de revenus ne sont pas pris en charge. Son véhicule non plus. Pour couvrir ces postes, il faut souscrire des garanties complémentaires : garantie du conducteur pour le corporel, garantie dommages tous accidents pour le véhicule.
L’incendie, le vol, le bris de glace, les catastrophes naturelles relèvent également de garanties distinctes. Un contrat limité à la RC obligatoire ne déclenche aucune indemnisation pour ces événements, même si le véhicule est totalement détruit.
Seuil de déclaration et arbitrage malus : quand ne pas déclarer un sinistre RC
Tout sinistre responsable entraîne une majoration du coefficient de réduction-majoration (bonus-malus). Nous observons que de nombreux assurés ignorent qu’un sinistre matériel de faible montant peut coûter plus cher en surprime cumulée sur plusieurs années que le montant de la réparation elle-même.
L’arbitrage repose sur un calcul simple : comparer le coût de la réparation au surcoût de prime généré par le malus sur trois à cinq ans. Si la réparation est inférieure au différentiel de cotisation, payer de sa poche et ne pas déclarer peut être financièrement rationnel. L’assureur n’a pas à être informé d’un sinistre que l’assuré choisit de régler directement avec le tiers, à condition qu’aucun corporel ne soit en jeu.
En revanche, dès qu’un dommage corporel existe, même mineur, la déclaration est impérative. Le délai de déclaration reste fixé à cinq jours ouvrés pour un accident, deux jours pour un vol. Dépasser ce délai peut entraîner une déchéance de garantie selon les conditions générales du contrat.
Constat amiable et e-constat : limites opérationnelles à connaître
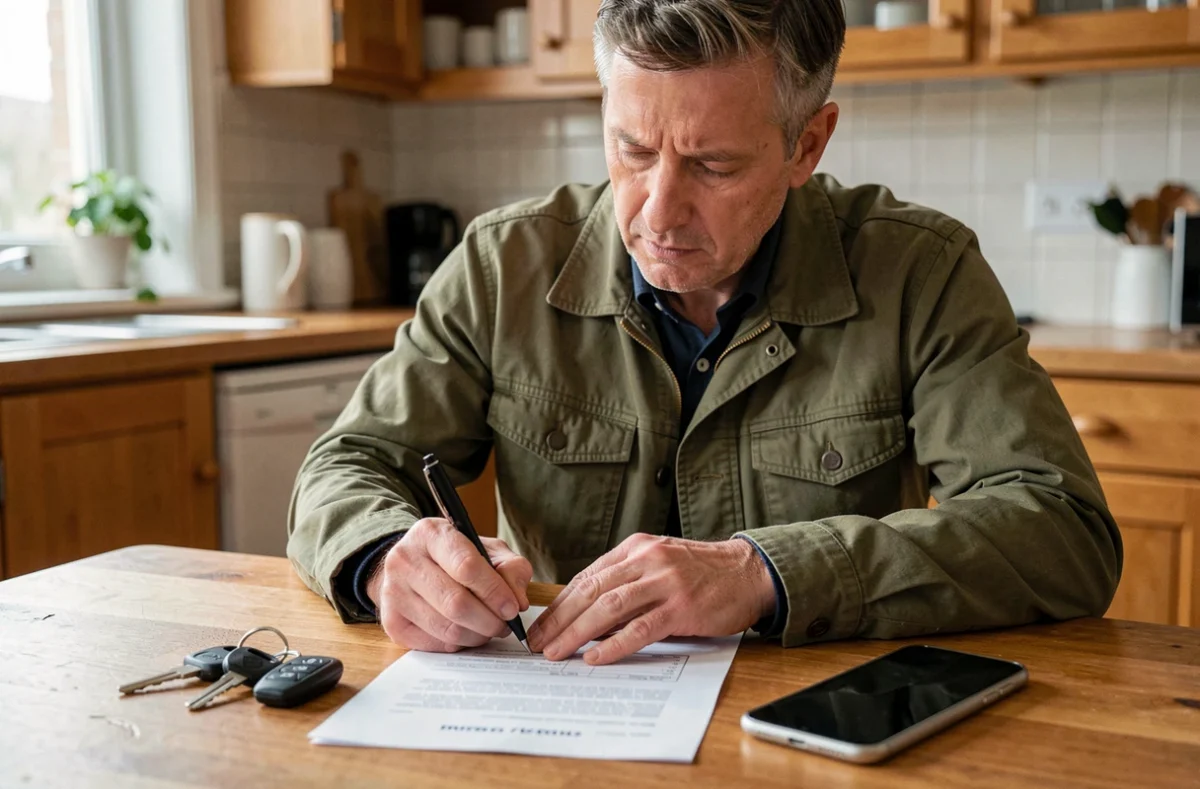
L’application e-constat auto simplifie la déclaration, mais son champ d’application est restreint. Elle fonctionne pour les accidents matériels impliquant au maximum deux véhicules immatriculés et assurés en France. Dès qu’un blessé est impliqué, qu’un des conducteurs prend la fuite, refuse de signer ou conteste les circonstances, le constat papier et l’intervention des forces de l’ordre redeviennent nécessaires.
Une erreur sur le constat, qu’il soit numérique ou papier, peut modifier la répartition de responsabilité. Les cases cochées et le croquis déterminent le barème d’indemnisation appliqué par les assureurs via la convention IRSA. Nous recommandons de ne jamais signer un constat sous la pression, y compris sur l’application : une case cochée à tort peut inverser la responsabilité.
Le constat électronique présente un avantage : il horodate la déclaration et empêche toute modification après signature des deux parties. Le constat papier, lui, peut faire l’objet de contestations sur l’authenticité des ratures ou ajouts.
Critères de choix entre RC seule, tiers étendu et tous risques
Le choix du niveau de couverture dépend de la valeur résiduelle du véhicule, du profil de conduite et de la capacité financière de l’assuré à absorber un sinistre non couvert.
- La RC seule convient aux véhicules dont la valeur de remplacement est faible. En cas de destruction totale, l’indemnisation serait de toute façon dérisoire avec une garantie dommages. La cotisation annuelle se situe dans la fourchette basse du marché
- Le tiers étendu ajoute généralement le vol, l’incendie et le bris de glace. C’est un compromis pertinent pour les véhicules d’occasion de valeur intermédiaire, où le risque de vol ou de dégradation justifie une couverture sans atteindre le coût du tous risques
- Le tous risques couvre les dommages au véhicule assuré même en cas de responsabilité du conducteur. Il se justifie pour les véhicules récents ou financés à crédit, où une perte totale non indemnisée représenterait un préjudice financier lourd
- La garantie du conducteur, souvent optionnelle, protège le conducteur pour ses propres dommages corporels. Son absence dans un contrat RC seule constitue l’angle mort le plus sous-estimé
La cotisation varie significativement selon la zone géographique, l’historique de sinistralité et le type de véhicule. Comparer sur la base des garanties effectives et des plafonds d’indemnisation reste plus fiable que de comparer uniquement les primes.
Franchise : le paramètre oublié
La franchise conditionne le reste à charge en cas de sinistre. Augmenter la franchise réduit la prime mais expose à un coût immédiat plus élevé lors du premier sinistre. Un assuré qui ne dispose pas d’une épargne de précaution suffisante pour absorber une franchise élevée prend un risque de trésorerie réel.
Certains contrats prévoient des franchises différentes selon le type de sinistre (bris de glace, vol, dommages collision). Vérifier chaque montant dans les conditions particulières évite les mauvaises surprises.
Rouler sans assurance RC : sanctions et exposition financière
Le défaut d’assurance auto est un délit. Les sanctions incluent une amende forfaitaire significative, pouvant être assortie d’une suspension de permis, d’une confiscation du véhicule et d’une obligation de suivre un stage de sensibilisation.
Au-delà de l’amende, le risque financier personnel est considérable. En l’absence d’assureur, le Fonds de garantie des assurances obligatoires (FGAO) indemnise la victime, puis se retourne contre le conducteur non assuré pour récupérer l’intégralité des sommes versées. Un accident corporel grave peut générer des indemnisations de plusieurs centaines de milliers d’euros, recouvrées sur le patrimoine personnel du responsable pendant des années.
Le véhicule immobilisé au garage, même non roulant, doit être assuré tant qu’il est immatriculé. Seule une mise hors circulation officielle (carte grise barrée) supprime cette obligation.
Un professionnel peut vous aider à identifier le niveau de couverture adapté à votre situation, vos véhicules et votre budget. Le formulaire ci-dessous vous permet de recevoir un devis gratuit et d’être rappelé pour faire le point sur vos garanties.